
 手機站
 微信號
友情鏈接:
在大多數市場上,道康寧公司,瓦克化學,Momentive和ShinEtsu是市場領導者。由于中國擁有大量制造商,中國是世界上最具競爭力的市場。
在彈性體中,液態硅橡膠(lsr)的歷史相對較短。在1970年代后期,LSR兩組分系統由于其相對于固態硅橡膠的優勢而迅速普及。不僅可以縮短循環時間,而且可以進行無肉的成型,而且所有輔助設備都位于成型機附近,因此無需在使用前以任何方式研磨或加工材料。LSR還具有與典型的熱塑性彈性體競爭的能力,因此也很受歡迎:可以實現相似的生產率,并且LSR利用經過稍微修改的熱塑性模塑設備,從而使最初的資本投資降至最低。液態硅橡膠(LSR)通常是橡膠零件生產商的首選。這是因為LSR提供了更好的最終產品性能,注塑技術可提供高水平的自動化和幾乎24/7的生產。LSR還是一般應用中的橡膠零件以及特定市場需求的理想選擇。但是,昂貴的價格限制了LSR的使用。

液態硅橡膠(LSR)行業集中度較高。全球液態硅橡膠(LSR)行業的前十大生產商在2016年約占行業產量的70%,其設施遍布全球。到2016年,全球液態硅橡膠(LSR)產量達到105.1萬噸。全球最大的液態硅橡膠(LSR)公司是道康寧公司。瓦克化學,Momentive,信越,KCC公司,勞爾有機硅,天賜材料,廣東多晶硅,深圳SQUARE有機硅,藍星星貨,江蘇天辰和東莞新東方科技是該行業的主要參與者。盡管并非每個國家都完全由跨國公司主導,但這些公司往往在許多國家都占據著主導地位,這意味著他們還經常直接控制其產品的分銷。相應地,它們還以其卓越的議價能力對大多數(如果不是全部)價值鏈產生了巨大影響。在大多數市場上,道康寧公司,瓦克化學,Momentive和ShinEtsu是市場領導者。由于中國擁有大量制造商,中國是世界上最具競爭力的市場。
全球液態硅橡膠(LSR)行業主要由美國,歐洲和中國主導。這些地區有大量的下游產業來支持這一產業。經過數十年的發展,在美國,歐洲和日本,液態硅橡膠(LSR)行業已經非常成熟。大多數制造商都有穩定的產業鏈。在過去的幾年中,由于下游需求和新制造商的進入,中國的LSR行業保持了快速增長。2016年,美國,歐洲和中國占據了全球29%,19%和33%的消費市場份額。
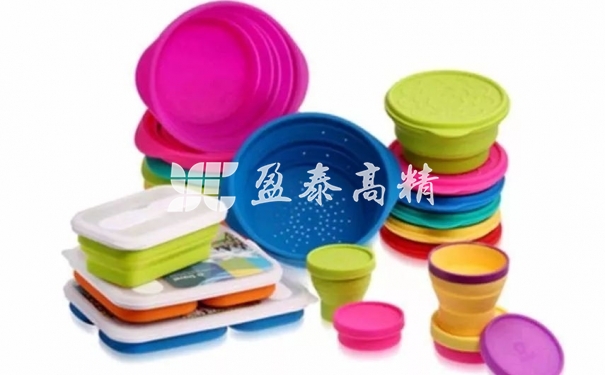
液態硅橡膠是道康寧(Dow Corning)率先開發的,并在70年代后期引入了橡膠制造市場。LSR被廣泛用于注塑,織物涂覆,浸涂和擠出涂覆工藝。應用領域很多,包括汽車,航空航天,家電,商用機器,電氣和消費行業。液態硅橡膠(LSR)的下游需求是剛性。液態硅橡膠具有廣泛的應用范圍,從汽車工業,機械和工藝工程到電氣應用,傳輸和分配行業,再到建筑,食品,保健和醫療領域。2016年,家用電器和食品接觸器行業是最大的行業,消費市場份額為34%。

硅橡膠制品生產過程中要注意選擇質量合格的硅橡膠原料,調試好機臺,合理控制硫化時間和硫化溫度等因素,只有嚴格控制好硅橡膠成型各個環節,才能生產出彈性優良的硅橡膠制品。
查看詳情>>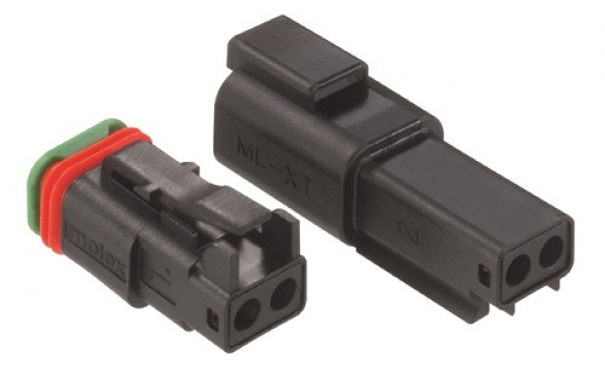
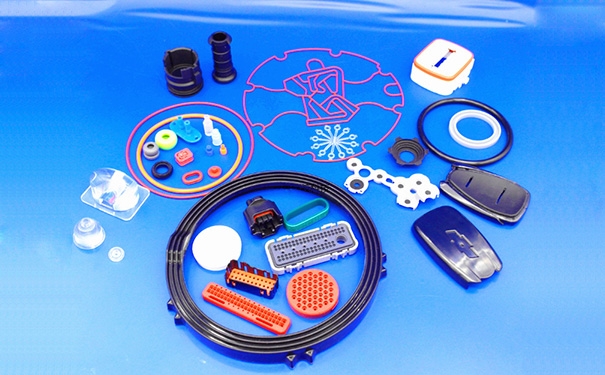
介紹一款液態硅膠(LSR)一體式雙射成型工藝生產的連接器,符合IP68級別要求,在極端條件下也可防止流體侵入。此款連接器汽車應用領域而設計,滿足電器布線遇到的對溫度、振動和防護等級等的苛刻要求,同時價格又極具競爭力。
查看詳情>>